مالیات بر ارث | راهنمای پرداخت الکترونیکی سپرده متوفیان
این مقاله به تبیین دستورالعمل جدید سازمان امور مالیاتی در خصوص پرداخت الکترونیکی مالیات بر ارث سپردههای متوفیان میپردازد. بر این اساس، وراث متوفیان بعد از تاریخ 1395/01/01 میتوانند از ابتدای سال 1403 با مراجعه مستقیم به شعب بانکها، بدون نیاز به مراجعه حضوری به ادارات مالیاتی، مالیات متعلقه را کسر و مابقی سپرده را تسویه نمایند.
پرداخت الکترونیکی مالیات بر ارث سپردههای بانکی متوفیان
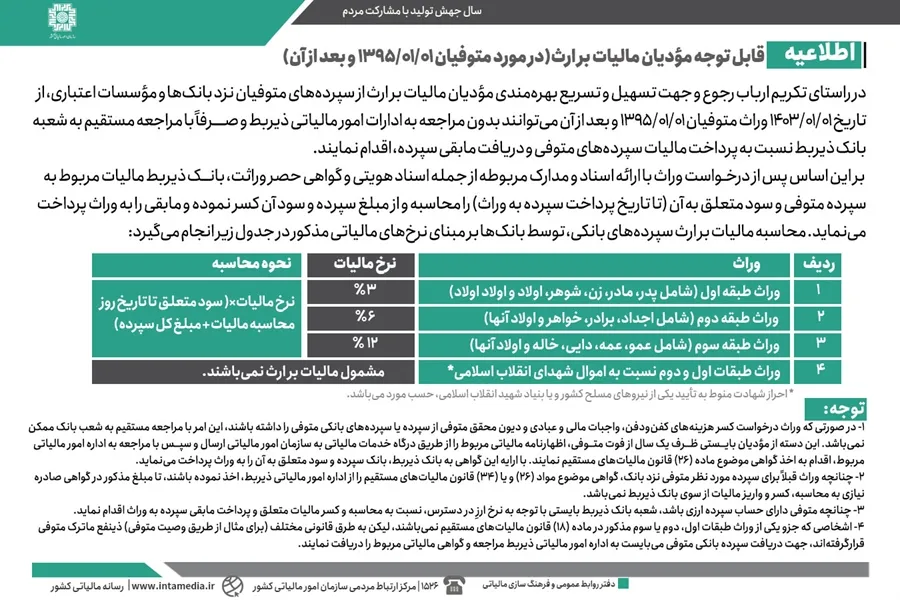
پرداخت الکترونیکی مالیات بر ارث سپردههای بانکی، فرآیند آزادسازی داراییهای نقدی متوفیان نزد شبکه بانکی را تسهیل کرده است. بر اساس بخشنامه جدید سازمان امور مالیاتی کشور، وراث متوفیان از ابتدای سال 1403 میتوانند بدون نیاز به مراجعه حضوری به ادارات امور مالیاتی، به طور مستقیم به شعب بانکها مراجعه و سهمالارث خود را دریافت کنند.
- امکان مراجعه مستقیم به شعب بانکها از تاریخ 01/01/1403 برای وراث متوفیان بعد از تاریخ 01/01/1395.
- محاسبه و کسر مستقیم مالیات بر ارث از اصل سپرده و سود متعلق به آن توسط بانک عامل.
- عدم نیاز به گواهی اداره مالیات برای مواردی که کسر دیون و هزینههای کفنودفن درخواست نشده است.
- اعمال نرخهای مالیاتی متفاوت بر اساس طبقات سهگانه وراثت (3٪، 6٪ و 12٪).
جزییات فرآیند جدید پرداخت الکترونیکی مالیات بر ارث سپردههای بانکی
سازمان امور مالیاتی کشور در راستای تکریم ارباب رجوع و تسهیل امور اداری، طرح پرداخت الکترونیکی مالیات بر ارث سپردههای بانکی را عملیاتی نموده است. این طرح مشمول متوفیان تاریخ اول فروردین 1395 و بعد از آن میشود. وراث این اشخاص میتوانند با مراجعه مستقیم به شعب بانک یا موسسات اعتباری مربوطه، درخواست تسویه حساب خود را ارائه دهند.
بانکها موظف هستند با دریافت مدارک هویتی معتبر و گواهی حصر وراثت، میزان مالیات بر ارث متعلقه را محاسبه کنند. این مبلغ به همراه سود انباشتهشده تا روز پرداخت کسر شده و مانده سپرده به حساب وراث واریز میشود. با این رویه، نیازی به اخذ فیزیکی مفاصاحساب مالیاتی به صورت سنتی برای سپردههای بانکی نخواهد بود.
جدول نرخهای مالیات بر ارث سپردههای متوفیان نزد بانکها
مبنای محاسبه مالیات بر ارث سپردههای متوفی، طبقه وراث در قانون مالیاتهای مستقیم است. بانکها محاسبات را بر پایه نرخهای زیر انجام میدهند:
| ردیف | وراث | نرخ مالیات | فرمول محاسبه مالیات متعلق |
|---|---|---|---|
| 1 | وراث طبقه اول (پدر، مادر، همسر، اولاد و اولاد اولاد) | 3 ٪ | نرخ مالیات × (سود متعلق تا روز محاسبه + کل سپرده) |
| 2 | وراث طبقه دوم (اجداد، برادر، خواهر و اولاد آنها) | 6 ٪ | نرخ مالیات × (سود متعلق تا روز محاسبه + کل سپرده) |
| 3 | وراث طبقه سوم (عمو، عمه، دایی، خاله و اولاد آنها) | 12 ٪ | نرخ مالیات × (سود متعلق تا روز محاسبه + کل سپرده) |
| 4 | وراث طبقات اول و دوم شهدای انقلاب اسلامی | معاف | بدون کسر مالیات (احراز با تایید بنیاد شهید یا نیروهای مسلح) |
استثنائات و شرایط خاص در آزادسازی سپردههای متوفی
قانونگذار شرایط ویژهای را برای امور خاص در نظر گرفته است که فرآیند آن با مراجعه مستقیم به بانک تفاوت دارد. اولین مورد، تقاضای کسر هزینههای کفنودفن، واجبات مالی و عبادی و دیون محقق متوفی از سپردههای اوست. در این حالت، امکان اقدام مستقیم در شعبه بانک وجود ندارد.
وراث متقاضی کسر دیون، موظف هستند ظرف مدت یک سال از تاریخ فوت، نسبت به ارسال اظهارنامه از طریق درگاه خدمات مالیاتی اقدام نمایند. سپس با مراجعه حضوری به اداره مالیاتی مربوطه، گواهی ماده 26 قانون مالیاتهای مستقیم را اخذ کرده و جهت تسویه به بانک تحویل دهند.
تکلیف گواهیهای قبلی و حسابهای ارزی
چنانچه وراث پیش از این برای سپرده مورد نظر، گواهی موضوع ماده 26 یا ماده 34 قانون مالیاتهای مستقیم را دریافت کرده باشند، بانک مجاز به محاسبه مجدد و کسر مالیات تا سقف رقم مندرج در گواهی نخواهد بود. همچنین در مورد حسابهای ارزی، شعبه موظف است بر اساس نرخ روز ارز در دسترس، مالیات را محاسبه، کسر و تسویه نماید.
سوالات متداول
1. آیا برای آزادسازی سپردههای ارزی متوفی هم میتوان مستقیماً به بانک مراجعه کرد؟
بله، شعبه بانک مربوطه با استفاده از نرخ ارز در دسترس روز، مالیات متعلق را محاسبه و کسر نموده و مابقی موجودی را به وراث پرداخت مینماید.
2. در صورت وجود وصیتنامه به نفع اشخاص ثالث، فرآیند تسویه حساب بانکی متوفی چگونه است؟
افرادی که خارج از طبقات سه گانه ارث هستند و از طریق وصیت ذینفع شدهاند، امکان تسویه مستقیم در بانک را ندارند و باید به اداره امور مالیاتی ذیربط مراجعه کنند.
3. اگر بخواهیم هزینههای کفن و دفن متوفی را از سپرده کسر کنیم چه اقدامی لازم است؟
وراث باید ظرف یک سال از تاریخ فوت، اظهارنامه مالیاتی خود را از درگاه خدمات مالیاتی ثبت کرده و گواهی ماده 26 را از اداره مالیات گرفته و به بانک تحویل دهند.
جمعبندی
مکانیزم پرداخت الکترونیکی مالیات بر ارث گام مهمی در جهت کاهش تشریفات اداری و حذف مراجعات مکرر وراث به ادارات مالیاتی است. با واگذاری محاسبات به شعب بانکها بر اساس نرخهای مصوب قانونی، زمان آزادسازی سپردههای بانکی متوفیان به حداقل رسیده است.